Wann die Zahlung in eine Versicherungspolice bereits Vermögen auf die nächste Generation überträgt.
Ein Elternteil zahlt die Prämie für eine Lebensversicherung. Das Kind ist Versicherungsnehmer und soll langfristig wirtschaftlich von dem Vertrag profitieren.
Auf den ersten Blick wirkt dies wie bloße Nachfolgeplanung.
Schenkungsteuerlich ist die Frage präziser:
Welche Rechtsposition erhält das Kind — und wann?
𝗗𝗜𝗘 𝗣𝗥Ä𝗠𝗜𝗘 𝗜𝗦𝗧 𝗡𝗜𝗖𝗛𝗧 𝗗𝗘𝗥 𝗩𝗘𝗥𝗦𝗜𝗖𝗛𝗘𝗥𝗨𝗡𝗚𝗦𝗔𝗡𝗦𝗣𝗥𝗨𝗖𝗛.
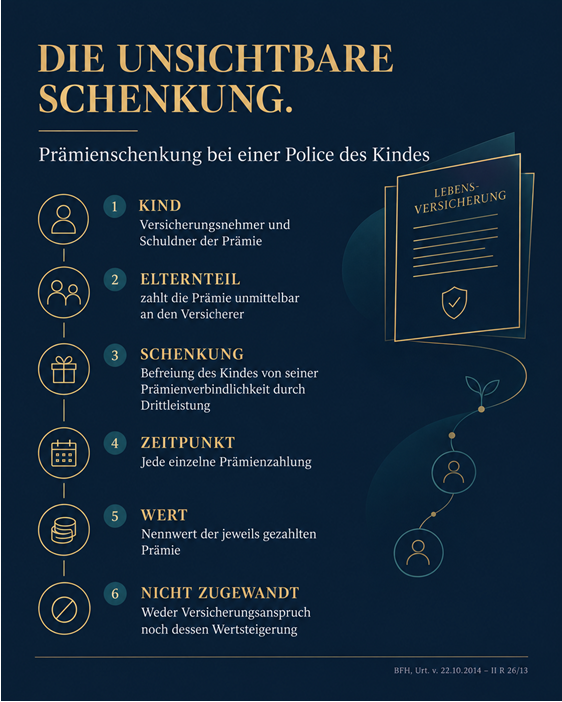
Zahlt der Elternteil die Prämie unmittelbar an den Versicherer, wird dem Kind nicht mittelbar der Versicherungsanspruch zugewandt. Gegenstand der freigebigen Zuwendung ist die Tilgung der eigenen Prämienverbindlichkeit des Kindes.
Auch die durch die Prämienzahlung bewirkte Wertsteigerung des Versicherungsanspruchs ist kein eigenständiger Zuwendungsgegenstand. Jede einzelne Prämienzahlung kann jedoch eine selbständige freigebige Zuwendung nach § 7 Abs. 1 Nr. 1 ErbStG darstellen.
Der Bundesfinanzhof hat diese Abgrenzung in seinem Urteil vom 22. Oktober 2014 — II R 26/13 — ausdrücklich herausgearbeitet.
Ist das Kind von Beginn an Versicherungsnehmer, wird ihm nicht erst später der bis dahin angewachsene Vertragswert übertragen. Der Elternteil schenkt ausschließlich die jeweilige Prämie.
Die künftige Wertentwicklung des Vertrags entsteht dagegen in der Vermögenssphäre des Kindes. Sie erhöht nicht nachträglich den Wert der einzelnen Prämienschenkung.
Der Vorteil liegt somit nicht in einer Steuerbefreiung. Er liegt darin, dass die Wertentwicklung des Vertrags von Beginn an dem Kind zugeordnet wird, anstatt später gemeinsam mit dem dann erhöhten Vertragswert übertragen werden zu müssen.
Die persönlichen Freibeträge können für die Prämienzahlungen genutzt werden. Für Kinder beträgt der Freibetrag grundsätzlich 400.000 Euro je Elternteil, für Ehegatten 500.000 Euro. Mehrere Erwerbe derselben Person innerhalb von zehn Jahren werden nach § 14 ErbStG zusammengerechnet.
𝗗𝗜𝗘 𝗔𝗕𝗚𝗥𝗘𝗡𝗭𝗨𝗡𝗚 𝗜𝗦𝗧 𝗘𝗡𝗧𝗦𝗖𝗛𝗘𝗜𝗗𝗘𝗡𝗗.
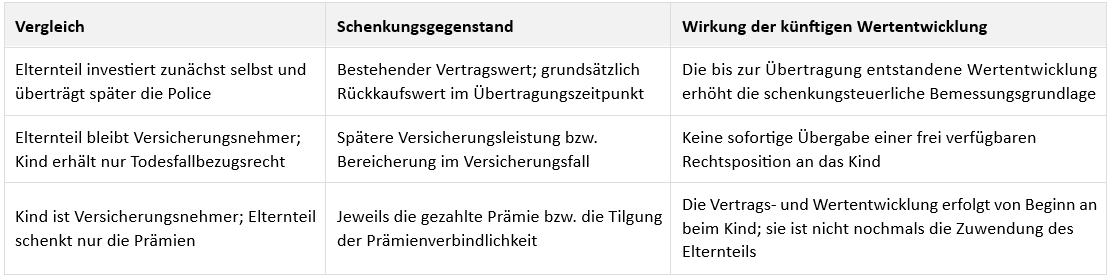
Wird der Versicherungsvertrag selbst unentgeltlich auf das Kind übertragen, liegt ein anderer Zuwendungsvorgang vor. Die schenkungsteuerliche Bereicherung tritt dann mit der Übernahme der Versicherungsnehmerstellung ein; maßgeblich ist grundsätzlich der Rückkaufswert. BFH, Urteil vom 28. Januar 2026 — II R 27/22.
Bleibt der Elternteil Versicherungsnehmer und ist das Kind nur für den Todesfall bezugsberechtigt, folgt die Zuwendung wiederum einer anderen zeitlichen Logik.
Bei einer Prämienschenkung ist das Kind von Anfang an Versicherungsnehmer. Es erwirbt damit die gesamte zukünftige Wertentwicklung des Vertrags in seiner eigenen Vermögenssphäre.
Der Elternteil schenkt nicht den späteren Rückkaufswert, nicht die Wertentwicklung des Portfolios und nicht die spätere Versicherungsleistung. Er schenkt ausschließlich die jeweils gezahlte Prämie beziehungsweise die Befreiung des Kindes von der entsprechenden Prämienverbindlichkeit.
Der BFH hat ausdrücklich entschieden, dass die durch die Zahlung bewirkte Wertsteigerung des Versicherungsanspruchs nicht Gegenstand der jeweiligen Prämienschenkung ist. Genau darin liegt die Gestaltungschance.
Konkretes Beispiel
Ein Elternteil schenkt seinem volljährigen Kind über fünf Jahre insgesamt 400.000 Euro an Prämien. Das Kind ist von Beginn an Versicherungsnehmer einer fondsgebundenen Police.
Steigt der Vertragswert bis zum Ende des fünften Jahres infolge der Anlageentwicklung auf 520.000 Euro, beträgt der schenkungsteuerliche Zuwendungswert aus den Prämienschenkungen grundsätzlich weiterhin 400.000 Euro — nicht 520.000 Euro.
Die Wertentwicklung von 120.000 Euro hat das Kind als Versicherungsnehmer aus seiner eigenen Vertragsposition erzielt. Sie ist keine zusätzliche Schenkung des Elternteils. Voraussetzung bleibt natürlich, dass die Vertrags- und Zahlungsstruktur tatsächlich dem Kind eine eigene Versicherungsnehmerstellung vermittelt und sauber dokumentiert ist.
Sie möchten das Thema vertiefen oder haben Fragen zur konkreten Gestaltung?
Für weitere Fragen und vertiefende Gespräche steht Ihnen BorisReichenauer gerne persönlich zur Verfügung:
Wir verwenden Cookies, um ein optimales Web-Erlebnis bieten zu können. Dazu zählen Cookies, die für den Betrieb der Seite notwendig sind, sowie Cookies, die anonymisierte Statistiken erstellen. Sollten Sie die Einstellungen der vorgeschlagenen Cookies ändern, können wir die volle Funktionalität der Seite nicht gewährleisten. Weitere Informationen finden Sie in unserer Datenschutzerklärung.
Diese Website verwendet Cookies, um Ihre Erfahrung beim Navigieren durch die Website zu verbessern. Von diesen Cookies werden diejenigen, die als notwendig erachtet werden, in Ihrem Browser gespeichert, da sie für die grundlegenden Funktionen der Website unerlässlich sind. Wir verwenden auch Cookies von Drittanbietern, die uns helfen, Ihre Nutzung dieser Website zu analysieren und zu verstehen. Diese Cookies werden nur mit Ihrer Zustimmung in Ihrem Browser gespeichert. Sie haben auch die Möglichkeit, diese Cookies abzulehnen. Die Ablehnung einiger dieser Cookies kann jedoch Ihre Browser-Erfahrung beeinträchtigen.
Notwendige Cookies sind für das ordnungsgemäße Funktionieren der Website unbedingt erforderlich. Diese Cookies gewährleisten grundlegende Funktionalitäten und Sicherheitsmerkmale der Website, anonym.
Cookie
Dauer
Beschreibung
cookielawinfo-checkbox-functional
1 year
Das Cookie wird vom GDPR Cookie Consent Plugin gesetzt, um die Zustimmung des Nutzers für die Cookies in der Kategorie "Funktional" zu erfassen.
CookieLawInfoConsent
1 year
Speichert den Standard-Schaltflächenstatus der entsprechenden Kategorie und den Status der CCPA. Es funktioniert nur in Koordination mit dem primären Cookie.
Cookies, die für Analysen verwendet werden, helfen dabei, Daten zu sammeln, anhand derer Dienste nachvollziehen können, wie Nutzer mit einem bestimmten Dienst interagieren. Diese Erkenntnisse ermöglichen es den Diensten, sowohl Inhalte zu verbessern als auch bessere Funktionen zu entwickeln, die das Nutzererlebnis verbessern.
Cookie
Dauer
Beschreibung
_ga
2 years
Wird zur Unterscheidung von Benutzern verwendet.
_ga_*
2 years
Wird verwendet, um den Sitzungsstatus beizubehalten.
Google verwendet Cookies für Werbezwecke, darunter die Bereitstellung und Darstellung von Anzeigen, die Personalisierung von Anzeigen (abhängig von Ihren Anzeigeneinstellungen unter g.co/adsettings), die Begrenzung der Anzahl der Anzeigen, die einem Nutzer angezeigt werden, die Unterdrückung von Anzeigen, die Sie nicht mehr sehen möchten, und die Messung der Wirksamkeit von Anzeigen.
Cookie
Dauer
Beschreibung
_gcl_au
2 years
Das Cookie wird vom Google Tag Manager verwendet, um Conversions zu verfolgen und zu speichern.